
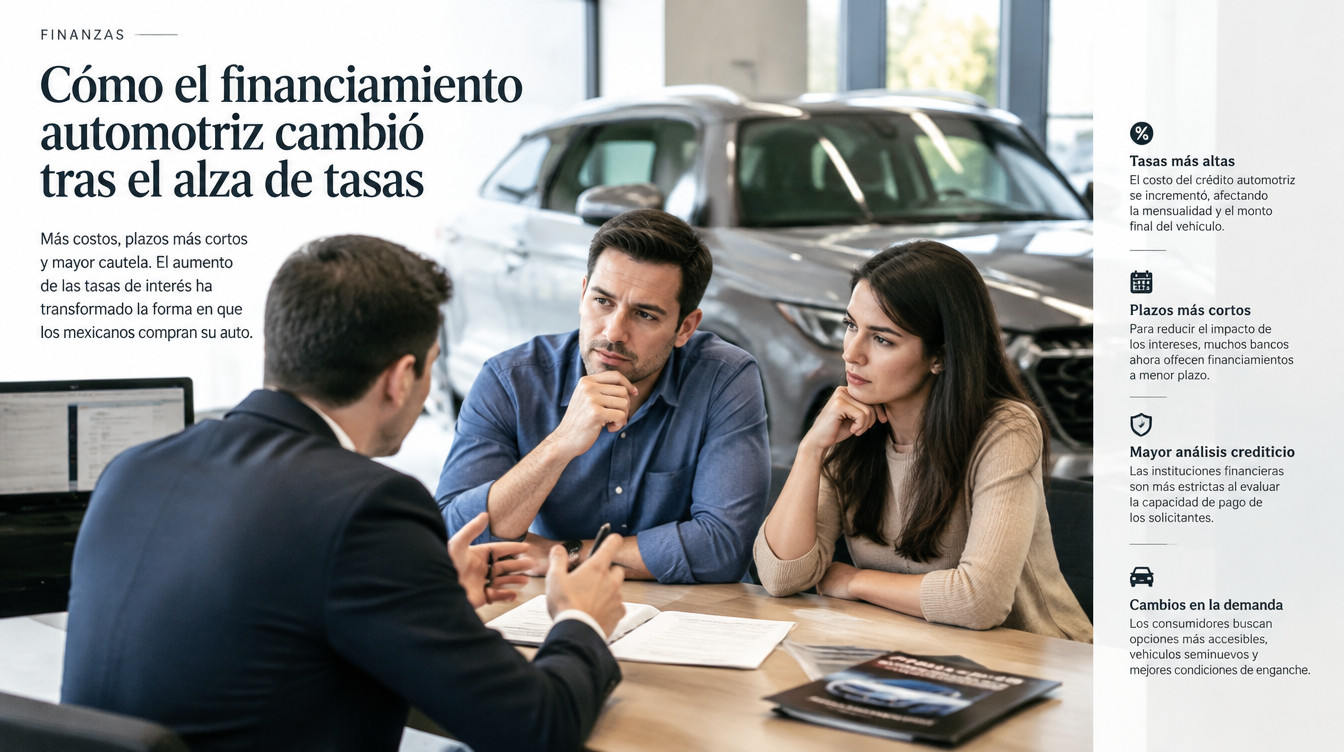
El Banco de México cerró en mayo de 2026 su ciclo de recortes con la tasa de referencia en 6.50%, 450 puntos base por debajo del máximo de 11.25% alcanzado en marzo de 2023. Aun así, el financiamiento automotriz en México se mantiene en tasas de entre 12.99% y 15.49% anual, según los productos vigentes de la banca comercial. Ese desacople entre el costo del dinero para los bancos y el costo del crédito para el comprador es la historia real detrás del mercado automotriz mexicano de 2026.
¿Qué pasó con las tasas de crédito automotriz tras el ciclo de alzas de Banxico?
Entre junio de 2021 y marzo de 2023, Banxico subió su tasa de referencia de 4% a 11.25% para contener una inflación que llegó a superar 7% anual, de acuerdo con los comunicados de política monetaria del banco central. Ese ciclo encareció de forma permanente el crédito automotriz: las mensualidades subieron, los plazos se alargaron y las agencias tuvieron que rediseñar sus esquemas de enganche para sostener el ritmo de ventas.
Hoy, con la tasa de referencia en 6.50%, el financiamiento automotriz en México no ha bajado en la misma proporción. BBVA cobra desde 12.99% para híbridos y eléctricos y 14.99% para autos convencionales; Banorte desde 13.49%; HSBC desde 13.90%; Banco del Bajío desde 13.80%; Scotiabank desde 14.50%; Afirme desde 14.90%, y Santander desde 15.49%, con plazos de hasta 72 meses. El margen entre la tasa de Banxico y la tasa al consumidor casi se duplicó respecto a 2021, porque los bancos incorporaron primas de riesgo que no han retirado pese a la baja del costo de fondeo.
¿Cómo cambió la estructura de los plazos del financiamiento automotriz en México?
La respuesta del mercado al alza de tasas no fue vender menos crédito, sino estirarlo. Según el Índice de Oportunidad de Financiamiento de la AMDA para el primer trimestre de 2026, la mayoría de los compradores de subcompactos, compactos, multipropósito y pickups ya elige plazos de 60 meses, cinco años, frente a los 36 y 48 meses que dominaban antes del ciclo de alzas. Solo los segmentos de lujo y deportivos conservan una preferencia mayoritaria por plazos de 36 meses.
Ese alargamiento explica por qué el financiamiento automotriz en México siguió creciendo incluso con tasas más altas: al repartir el mismo monto en más mensualidades, el pago mensual se mantiene competitivo aunque la tasa anual sea mayor. Es el mecanismo que permitió a las agencias sostener el volumen de colocaciones sin bajar los precios de lista.
¿El crédito sigue siendo mayoritario en la compra de autos nuevos?
Sí, y con más fuerza que antes del ciclo de alzas. La AMDA reportó que el 76.1% de las compras minoristas de vehículos nuevos en el primer trimestre de 2026 se realizó con financiamiento, sin contar ventas a flotillas; al incluir flotillas, la proporción baja a 63.7%. Veintinueve estados ya superan el umbral ideal de 70% de penetración crediticia que usa la propia asociación como referencia.
Ese nivel de dependencia del crédito coincide con el mejor arranque de año en la historia del sector: entre enero y agosto de 2026 se vendieron 1,014,832 vehículos ligeros nuevos en México, un alza de 4.7% frente al mismo periodo de 2025 y 2.1% por arriba del récord previo de 2017, según cifras de la AMDA. Agosto de 2026, con 129,479 unidades, fue el segundo mejor agosto de la historia de la industria. El financiamiento automotriz en México no solo resistió el ciclo de tasas altas: se volvió más indispensable para sostener esas cifras.
¿Qué segmentos pierden acceso al crédito automotriz?
No todo el mercado se benefició por igual. El financiamiento a marcas chinas cayó 6.1 puntos porcentuales en el primer trimestre de 2026 frente al mismo periodo de 2025, de acuerdo con la AMDA, en un contexto donde México redujo 31.1% sus importaciones de autos chinos tras los nuevos aranceles, según reportó El Imparcial. Los híbridos y eléctricos también retrocedieron 2.4 puntos en participación de crédito, aun cuando sus ventas al menudeo crecieron 43% en agosto, de acuerdo con Bien Informado, lo que sugiere que una porción creciente de esas compras se está pagando de contado o con esquemas fuera de la banca tradicional. El segmento de lujo perdió 3.6 puntos de financiamiento, la caída más pronunciada entre las seis categorías que mide la AMDA.
¿Qué implica esto para agencias y grupos concesionarios?
El mensaje para los directores de agencias es que el financiamiento automotriz en México dejó de moverse en sincronía con la política monetaria. Negociar el margen bancario y diversificar las opciones de crédito ya no es un extra: es la palanca que sostiene el volumen cuando la tasa de referencia baja pero el costo al comprador no. Los grupos que ya rediseñaron sus esquemas de plazo y enganche durante el ciclo de alzas de 2021-2023 son los que hoy capturan mejor la demanda récord, mientras que marcas chinas, híbridas y de lujo enfrentan un comprador que financia menos y negocia más.
Fuentes: El Financiero, Expansión, AMDA, AMDA, El Informador, El Imparcial, Bien Informado, y análisis de tasas bancarias vigentes reportadas por Blog SOC Asesores.
Suscríbete al boletín de Líder Automotriz para recibir este análisis de mercado cada semana directo en tu correo.
Preguntas frecuentes
¿Cuál es la tasa de interés actual para financiamiento automotriz en México?
Los bancos ofrecen tasas de entre 12.99% (BBVA para híbridos y eléctricos) y 15.49% (Santander) anual, muy por arriba de la tasa de referencia de Banxico de 6.50% vigente desde mayo de 2026.
¿Qué porcentaje de los autos nuevos en México se compra a crédito?
El 76.1% de las compras minoristas de vehículos nuevos se realizó con financiamiento en el primer trimestre de 2026, sin contar ventas a flotillas, según la AMDA.
¿Por qué no bajaron las tasas de crédito automotriz si Banxico recortó su tasa?
Los bancos mantienen primas de riesgo que no han ajustado a la baja pese a que Banxico redujo su tasa 450 puntos base desde el máximo de 11.25% de 2023, lo que amplió el margen entre el costo de fondeo y la tasa al consumidor.
¿Qué plazo de financiamiento prefieren los compradores de autos en México en 2026?
La mayoría elige plazos de 60 meses para subcompactos, compactos, multipropósito y pickups, frente a los 36-48 meses habituales antes del ciclo de alzas de tasas de 2021-2023, según la AMDA.
¿Qué segmentos perdieron participación de crédito automotriz en 2026?
Las marcas chinas cayeron 6.1 puntos porcentuales, los híbridos y eléctricos 2.4 puntos, y los autos de lujo 3.6 puntos en participación de financiamiento durante el primer trimestre de 2026, según la AMDA.

